Koopovereenkomst nieuwe woning geen box 3-schuld

Een vrouw verkoopt haar woning. In hetzelfde jaar sluit zij een voorlopige koopovereenkomst voor een nieuwe woning. Deze wordt het jaar erna, in januari, geleverd. De vrouw maakt de koopsom in januari in drie delen over naar de derdengeldrekening van de notaris. In haar aangifte inkomstenbelasting geeft de vrouw bank-, giro- en spaartegoeden op. Later stelt zij dat zij ten onrechte geen box 3-schuld heeft opgenomen voor de aankoop van de nieuwe woning.

Box 3-schuld?

De rechtbank oordeelt dat de opbrengst van de woning tot de rendementsgrondslag in box 3 behoort. De rechtbank vindt dat de vrouw het geld op haar bankrekening niet mag verrekenen met een even grote schuld voor de aankoop van de nieuwe woning. Volgens de rechtbank ontstaat door de koopovereenkomst niet alleen een betalingsverplichting, maar ook een recht op levering van de woning. Deze twee onderdelen horen onlosmakelijk bij elkaar. De verplichting om de koopsom te betalen kan daarom niet afzonderlijk als schuld in box 3 worden aangemerkt.
Bron:Rechtbank Gelderland | jurisprudentie | ECLI:NL:RBGEL:2026:5017 | 23-06-2026

Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is:
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze

We'd love to help!

We will be happy to tell you in person what specific services we can offer you. 

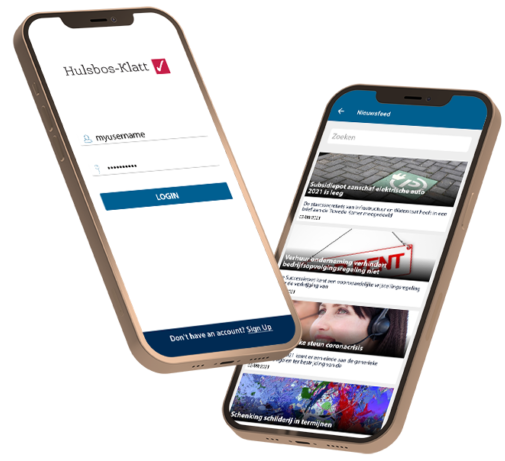
Download our free app and get the latest information and handy tools.

Various functions at your fingertips. Useful and practical topics, the latest tax news, access to an extensive archive, contact details of our staff, directions and making appointments.

en_GBEnglish (UK)
Scroll to Top