Wanneer kunnen fiscale partners de onderlinge verdeling van inkomsten bepalen of herzien bij navordering?

De Wet IB 2001 bepaalt dat fiscale partners de onderlinge verhouding van de verdeelbare posten gezamenlijk kunnen wijzigen. Dat kan in beginsel tot het moment waarop de aanslag, navorderingsaanslag, conserverende aanslag of conserverende navorderingsaanslag van de belastingplichtige en zijn partner onherroepelijk vaststaan.

In een gemeenschappelijke bijlage bij enkele conclusies gaat de Advocaat-generaal bij de Hoge Raad (AG) in op de vraag in welke gevallen fiscale partners de onderlinge verdeling kunnen bepalen of herzien bij navordering. De AG is van mening dat deze mogelijkheid niet is beperkt tot posten, die voor het eerst bij de navordering in de heffing zijn betrokken. Hij wijst erop dat dat de betreffende wetsbepaling per 1 januari 2009 is gewijzigd. Daarbij is het per 1 januari 2005 opgenomen zinsdeel “waarin het desbetreffende bestanddeel of gedeelte daarvan is begrepen” geschrapt. Een toelichting daarop is niet gegeven. De AG baseert zijn menig op een analyse van de wettekst, de wetshistorie en -systematiek en doel en strekking van de wet.

De AG heeft ook onderzocht of fiscale partners de toedeling van verdeelbare posten kunnen herzien bij achterwaartse verliesverrekening met onherroepelijk vaststaande aanslagen of bij ambtshalve vermindering. Naar zijn mening is dat niet het geval. Verliesverrekening en ambtshalve vermindering doen niet af aan het feit dat aanslagen onherroepelijk vaststaan. De AG geeft de wetgever in overweging om te onderzoeken of herziening van de keuze bij ambtshalve vermindering kan worden toegestaan.
Bron:Hoge Raad | Conclusie AG | ECLINLPHR20241185, 24/01207, 24/01208 en 24/01291 | 24-10-2024

Uitkeringen lijfrente terecht in box 1
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met
Cashbonus ipv aandelenrechten: mag een voorziening?
Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na vier jaar nog in dienst zijn én aan bepaalde prestatiedoelen voldoen. Voordat de
Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga en verricht zijn werkzaamheden voor de bv deels in loondienst en deels via zijn
Niet ingehouden loonheffing hoort ook niet bij het genoten loon
Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

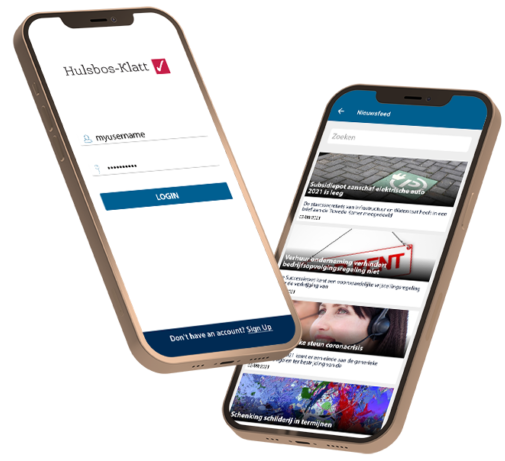
Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven