Btw ook verschuldigd bij no show

Een internetveiling en de inspecteur worden het niet eens over de verschuldigdheid van omzetbelasting bij niet-verzilverde bonnen, ook wel no shows genoemd, die via de veiling zijn ‘gewonnen’. De veiling stelt dat er geen belastbare prestatie is verricht, omdat de bonnen niet zijn verzilverd. Uiteindelijk moet de rechter eraan te pas komen om het geschil te beslechten.

Het hof oordeelt dat de vennootschap gebonden is aan de vaststellingsovereenkomsten die zij met de Belastingdienst heeft gesloten. Deze overeenkomsten bepalen dat niet-verzilverde bonnen als een btw-prestatie moeten worden beschouwd. Het hof stelt dat de vennootschap daarom omzetbelasting verschuldigd is op het moment dat de bon aan de winnaar van de veiling wordt verstrekt, ongeacht of deze bon uiteindelijk wordt verzilverd.

De Hoge Raad bevestigt dit oordeel en stelt dat de vennootschap de omzetbelasting verschuldigd is op het moment van vooruitbetaling door de winnaar. Op dat moment is een voldoende nauwkeurig omschreven prestatie overeengekomen. De Hoge Raad oordeelt dat de veiling de bonnen verstrekt met het oog op de boeking of bestelling van de prestatie, en dat de winnaar recht heeft op uitvoering van de prestatie, ongeacht of hij dit recht daadwerkelijk uitoefent. Hierdoor blijft de ontvangen vergoeding belastbaar met omzetbelasting.

De Hoge Raad verklaart het beroep in cassatie ongegrond en bevestigt dat de inspecteur het verzoek om teruggaaf van omzetbelasting terecht heeft afgewezen.
Bron:Hoge Raad | jurisprudentie | ECLI:NL:HR:2025:335 | 27-02-2025

Heldere foto’s dragen een aanslag reclamebelasting
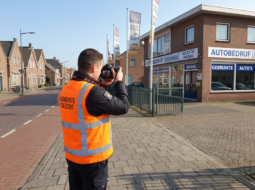
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45
Derde nota van wijziging Belastingplan 2027
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen: wijziging
Novelle uitbreiding vermogenswinstbelasting box 3 per 2029
Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting
Eindejaarstips personeel
Wtta voor het uitlenen van personeel Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta). Uitleners zijn bedrijven

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven