
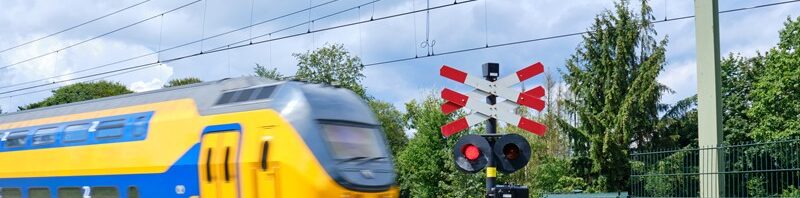
Rechtbank Gelderland oordeelt dat NS-bedrijven bij de waardering van reisfaciliteiten aan hun werknemers en gezinsleden rekening mogen houden met een collectiviteitskorting. Tegelijkertijd beslist de rechtbank dat de werkgevers de concernregeling uit de werkkostenregeling niet kunnen toepassen. Dit geschil betreft naheffingsaanslagen loonheffingen en belastingrente van bijna zeven miljoen euro over de jaren 2015-2019. De rechtsvraag luidt of de collectiviteitskorting als loon moet worden aangemerkt en of NS-bedrijven de concernregeling kunnen toepassen.
Waardering
NS-bedrijven verstrekken op grond van de cao reisfaciliteiten aan hun werknemers en gezinsleden. Voor deze branche-eigen producten kan een korting worden verkregen die vergelijkbaar is met de korting die zakelijke grootafnemers ontvangen. De NS stelt dat deze collectiviteitskorting niet tot het loon behoort en dat bij de waardering van de verstrekking rekening moet worden gehouden met deze korting. De Belastingdienst meent dat bij de waardering alleen de prijs voor een individuele consument in aanmerking komt, omdat een gewoon werknemerscollectief een dergelijke korting niet zou kunnen bedingen.
De Belastingdienst erkent dat de verstrekte reisfaciliteiten vallen onder de branche-eigen producten. Dit betekent dat gekeken moet worden naar de prijs die in het economisch verkeer aan derden in rekening zou worden gebracht.
De rechtbank oordeelt dat het voor de hand ligt dat een andere werkgever die op grond van een cao verplicht is om reisfaciliteiten aan te bieden en deze bij de NS zou afnemen, ook de collectiviteitskorting zou ontvangen die wordt gehanteerd voor zakelijke klanten. De omstandigheid dat het NS-Business Collectief alleen Treinvrij-abonnementen aanbiedt en geen Dalkaarten, doet aan dit oordeel niet af.
Concernregeling
Wat betreft de concernregeling oordeelt de rechtbank in het nadeel van de NS. De Staat is enig aandeelhouder van de NS en tevens inhoudingsplichtige. Omdat de concernregeling geldt voor alle gezamenlijk in concernverband opererende inhoudingsplichtigen, zou de regeling ook moeten worden toegepast op andere vennootschappen waarin de Staat een belang heeft. Het is niet mogelijk de concernregeling te beperken tot alleen de NS-onderdelen. De rechtbank wijst op het doel van de concernregeling, namelijk administratieve vereenvoudiging, maar oordeelt dat de wetgever heeft gekozen voor een eenvoudig toepasbare regeling met duidelijke kaders.
Conclusie
Deze uitspraak is relevant voor werkgevers die branche-eigen producten aan hun personeel verstrekken. Voor de waardering moet worden gekeken naar de prijs die in rekening zou worden gebracht aan derden onder vergelijkbare omstandigheden. Bij een grote groep werknemers kan dit betekenen dat een collectiviteitskorting in aanmerking moet worden genomen. Concernregelingen kunnen echter niet naar keuze worden afgebakend, maar volgen de objectieve criteria die in de wet zijn opgenomen.


 Nederlands
 English (UK)