Consulente relatiebureau geen ondernemer

Een consulente sluit in 2011 een overeenkomst met een relatiebureau voor bemiddelingsdiensten, waarvoor zij een provisie ontvangt. Zij geeft haar inkomsten, variërend van € 11.705 (2016) tot € 17.023 (2019), aan als winst uit onderneming. Na een boekenonderzoek concludeert de inspecteur dat de inkomsten als loon uit (fictieve) dienstbetrekking moeten worden gekwalificeerd. 

Winst uit onderneming?

Het hof oordeelt dat de consulente onvoldoende zelfstandigheid en ondernemersrisico bezit. De consulente is verplicht de formulieren en betalingsafspraken van het bureau te gebruiken. Bij afwezigheid moet zij vervanging regelen via een andere consulent van het bureau. Verder is er geen bewijs van onderhandeling over de provisie. Bovendien heeft de consulente slechts één opdrachtgever, een overeenkomst voor onbepaalde tijd en geen aantoonbaar debiteuren- of investeringsrisico. Ook treedt zij niet naar buiten als ondernemer. De inkomsten kwalificeren daarom niet als winst uit onderneming. 

Fictieve dienstbetrekking 

Het hof concludeert dat er sprake is van een fictieve dienstbetrekking. De consulente verleent tegen beloning structureel bemiddeling om overeenkomsten tussen cliënten en het relatiebureau tot stand te brengen. De consulente werkt exclusief voor het bureau, wordt niet bijgestaan door anderen en haar inkomsten (provisie) zijn direct gekoppeld aan haar bemiddelingsactiviteiten. De navorderingsaanslagen zijn terecht.
Bron:Gerechtshof Den Haag | jurisprudentie | ECLI:NL:GHDHA:2026:353 | 19-01-2026

Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is:
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

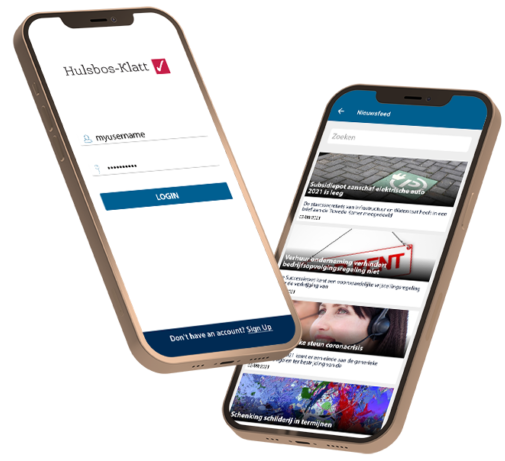
Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven