
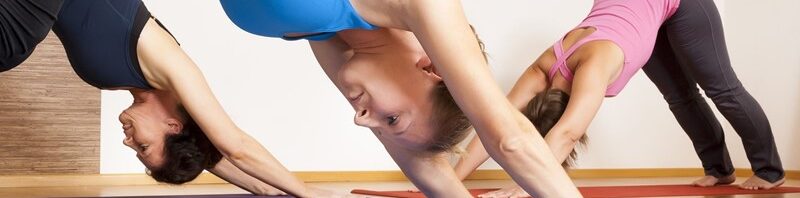
Een yogalerares schrijft zich in februari 2020 in bij de KVK. In haar aangifte vermeldt zij een verlies uit onderneming. Dit bedrag is opgebouwd uit een omzet van € 203, verminderd met zelfstandigenaftrek en startersaftrek en verhoogd met de MKB-winstvrijstelling. Zij vermeldt geen kosten of bedrijfsmiddelen op de balans.
Correctie door de inspecteur
De inspecteur merkt de omzet van € 203 aan als resultaat uit overige werkzaamheden en past de ondernemersfaciliteiten niet toe. De vrouw maakt bezwaar, maar dit wordt ongegrond verklaard. Ook de rechtbank verklaart haar beroep ongegrond.
Winst uit onderneming
Een onderneming vereist een duurzame organisatie van arbeid en kapitaal die deelneemt aan het maatschappelijk verkeer met het oogmerk om voordeel te behalen. Cruciaal is dat dit voordeel ook redelijkerwijs te verwachten moet zijn. Bij de beoordeling hiervan wordt onder meer gekeken naar de duurzaamheid en omvang van de werkzaamheden, de beschikbare tijd, ondernemersrisico, de omvang van inkomsten en investeringen, het aantal opdrachtgevers en de bekendheid naar buiten.
Geen objectieve winstverwachting
De lerares maakt niet aannemelijk dat zij een onderneming drijft. De omzet (van € 203) is marginaal en er zijn geen kosten of investeringen vermeld. Haar urenoverzichten bestaan uit ronde getallen en veel activiteiten zijn als vrijwilligerswerk omschreven. Er is geen kenbaar bedrijfsplan of realistisch doel. Ook uit de aangiften van latere jaren blijkt geen redelijke winstverwachting. Daarom komt de vrouw niet in aanmerking voor de ondernemersfaciliteiten, zoals de zelfstandigenaftrek.
Urencriterium
De vrouw stelt dat de inspecteur het zorgvuldigheidsbeginsel schendt, onder meer door haar niet te wijzen op het versoepelde urencriterium en door de uitspraak op bezwaar te snel te doen. De inspecteur heeft echter niet onzorgvuldig gehandeld. Het urencriterium is niet relevant als er geen sprake is van een onderneming. Bovendien heeft de vrouw voldoende tijd gehad om aanvullende informatie te verstrekken, maar heeft zij dit niet gedaan.


 Nederlands
 English (UK)