Geen opgewekt vertrouwen door vooraf ingevulde aangifte

Een man geeft in zijn aangifte inkomstenbelasting het inkomen uit twee bv’s op. Aan de man wordt geautomatiseerd en geheel conform de ingediende aangifte een voorlopige aanslag opgelegd. In de definitieve aanslag neemt de inspecteur ook inkomsten uit een derde bv op. De man gaat hiertegen in beroep. Hij stelt dat hij niet begrijpt waar het bij de aanslag terug te betalen bedrag vandaan komt, omdat alle gegevens vooraf in de aangifte waren ingevuld en hij erop vertrouwde dat de vooraf ingevulde aangifte juist was.

De rechtbank oordeelt dat de man zelf verantwoordelijk is voor de juistheid van de gegevens in zijn aangifte. Hij had deze moeten controleren en, indien nodig, aanpassen. Omdat de man loon van de derde bv heeft ontvangen, moet hij zich bij controle van de vooraf ingevulde gegevens op het aangifteformulier er ook bewust van zijn geweest dat deze loongegevens hadden moeten worden opgegeven. Hij mocht er daarom niet zonder meer van uitgaan dat de aanslag conform de vooraf ingevulde aangifte zou worden opgelegd.  

Opmerkelijk is dat uit een logbestand van de datum van indiening van de aangifte blijkt dat de loongegevens van de derde bv wel in de vooraf ingevulde aangifte stonden. De man heeft deze gegevens kennelijk zelf verwijderd. De man kan daarom geen geslaagd beroep op het vertrouwensbeginsel doen. Dat betekent dat de inspecteur terecht de aanvullende looninkomsten heeft meegenomen in de aanslag.  
Bron:Rechtbank Zeeland-West-Brabant | jurisprudentie | ECLI:NL:RBZWB:2025:1264 | 04-03-2025

Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is:
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

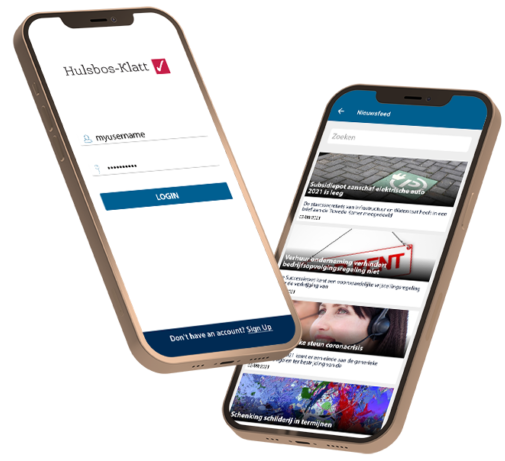
Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven