
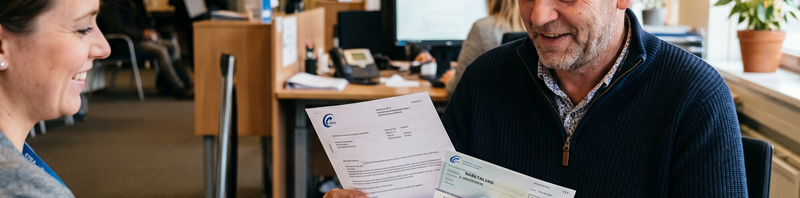
Een man ontvangt een aanzienlijke nabetaling van het UWV. De rechtbank concludeert dat de man de nabetaling fiscaal heeft genoten in 2020. Dit komt doordat hij het geld pas in dat jaar in één keer heeft ontvangen en er eerder onzekerheid bestond over zijn recht op de uitkering. Volgens de wet is het genietingsmoment van loon ineens het moment van nabetalen. De rechtbank kan deze situatie niet veranderen, omdat dit een keuze van de wetgever is. De aanslag klopt dan ook.
Te weinig loonbelasting
De rechtbank heeft wel sterk het vermoeden dat het UWV veel te weinig loonheffing heeft ingehouden op de nabetaling. Het is immers erg onwaarschijnlijk dat er maar € 2.373 aan loonheffing drukt op een brutoloonbedrag van € 30.638. De rechtbank denkt dus dat er op de een of andere manier achter de schermen bij het UWV iets is misgegaan. Een mogelijke verklaring zou kunnen zijn dat het UWV tijdens de procedure over het uitkeringsrecht wel gewoon elke maand (of elke vier weken) een loonstrook heeft gedraaid, maar steeds het nettobedrag dat onderaan die strook staat heeft achtergehouden in afwachting van de procedure. Toen die procedure was afgerond, zijn eenvoudigweg alle achterstallige bedragen bij elkaar opgeteld en heeft het UWV de opgetelde netto bedragen aan de man uitbetaald. De opgetelde brutobedragen en de opgetelde inhoudingen van loonheffing zijn vervolgens doorgegeven aan de Belastingdienst. Als dat klopt, zou dat verklaren waarom het UWV zo weinig loonheffing heeft ingehouden.
Klacht en middeling
De rechtbank vindt het te ver gaan om op dit punt zelf actie te ondernemen richting het UWV, maar de man zou dat wel kunnen doen, bijvoorbeeld door het klachtenformulier in te vullen. Daarbij kan de man dan de uitspraak van de rechtbank meesturen, zodat het UWV begrijpt waar de crux zit. Daarnaast zou een verzoek tot middeling tot een teruggaaf voor de man kunnen leiden. Daarmee wordt dan een deel van de pijn verzacht. De rechtbank heeft de stukken van de man tegelijk met de uitspraak naar de inspecteur gestuurd, zodat de inspecteur het verzoek om middeling met inachtneming van de informatie uit de uitspraak in behandeling kan nemen.


 Nederlands
 English (UK)