Toepassing gerichte vrijstellingen voor werknemer met buitenlandse werkgever

Loon is al hetgeen uit een (vroegere) dienstbetrekking wordt genoten. Vergoedingen en verstrekkingen in het kader van de dienstbetrekking behoren in beginsel tot het loon.

In de Wet IB 2001 is bepaald dat voor een belastingplichtige, die loon geniet uit een dienstbetrekking bij een werkgever die geen inhoudingsplichtige is voor de loonbelasting, de door hem ontvangen vergoedingen en verstrekkingen niet tot het loon behoren voor zover een inhoudingsplichtige daarover geen loonbelasting zou zijn verschuldigd.

De bepaling is in de wet opgenomen om te voorkomen dat werknemers met een niet-inhoudingsplichtige werkgever in een nadeliger positie komen dan andere werknemers. De eerstgenoemde werknemers hebben in elk geval recht op een vrijstelling die gelijk is aan het percentage van de vrije ruimte. Dat geldt ongeacht of zijn werkgever vergoedingen en verstrekkingen als eindheffingsbestanddelen heeft aangewezen.

Volgens Hof Den Haag is er geen aanleiding om ten aanzien van de gerichte vrijstellingen anders te oordelen. Wel dient te worden getoetst of de vergoedingen blijven binnen de voorwaarden en grensbedragen van de betreffende gerichte vrijstellingen. De gebruikelijkheidstoets geldt niet voor de gerichte vrijstellingen. Dit volgt uit de wetssystematiek.

Bron: Gerechtshof Den Haag | jurisprudentie | ECLINLGHDHA20232051, BK-22/00625 | 19-09-2023

Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid. Vermogenswinstbelasting Het kabinet kiest voor een structurele oplossing in box 3 door
Wtta: nieuwe regels voor het uitlenen van personeel
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

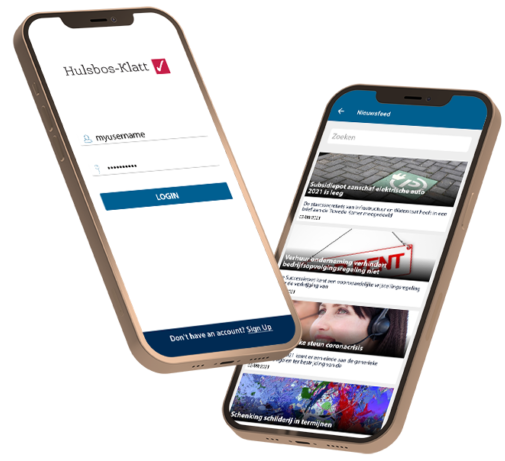
Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

Toepassing gerichte vrijstellingen voor werknemer met buitenlandse werkgever

Loon is al hetgeen uit een (vroegere) dienstbetrekking wordt genoten. Vergoedingen en verstrekkingen in het kader van de dienstbetrekking behoren in beginsel tot het loon.

In de Wet IB 2001 is bepaald dat voor een belastingplichtige, die loon geniet uit een dienstbetrekking bij een werkgever die geen inhoudingsplichtige is voor de loonbelasting, de door hem ontvangen vergoedingen en verstrekkingen niet tot het loon behoren voor zover een inhoudingsplichtige daarover geen loonbelasting zou zijn verschuldigd.

De bepaling is in de wet opgenomen om te voorkomen dat werknemers met een niet-inhoudingsplichtige werkgever in een nadeliger positie komen dan andere werknemers. De eerstgenoemde werknemers hebben in elk geval recht op een vrijstelling die gelijk is aan het percentage van de vrije ruimte. Dat geldt ongeacht of zijn werkgever vergoedingen en verstrekkingen als eindheffingsbestanddelen heeft aangewezen.

Volgens Hof Den Haag is er geen aanleiding om ten aanzien van de gerichte vrijstellingen anders te oordelen. Wel dient te worden getoetst of de vergoedingen blijven binnen de voorwaarden en grensbedragen van de betreffende gerichte vrijstellingen. De gebruikelijkheidstoets geldt niet voor de gerichte vrijstellingen. Dit volgt uit de wetssystematiek.

Bron: Gerechtshof Den Haag | jurisprudentie | ECLINLGHDHA20232051, BK-22/00625 | 19-09-2023

Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid. Vermogenswinstbelasting Het kabinet kiest voor een structurele oplossing in box 3 door
Wtta: nieuwe regels voor het uitlenen van personeel
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven