
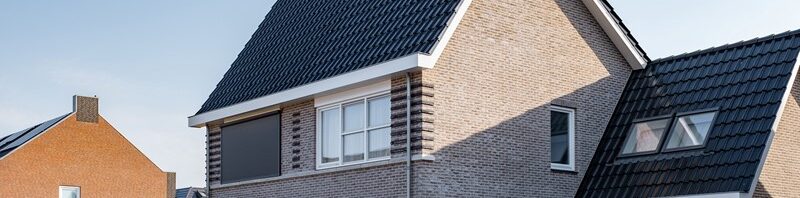
Bij de waardering van het bedrijfsgedeelte van een woon- en praktijkpand moet rekening worden gehouden met een waardedruk door duurzame zelfbewoning. Dit komt doordat het praktijkgedeelte, hoewel tot het ondernemingsvermogen gerekend, bij staking uitsluitend voor privédoeleinden bestemd was en niet op een zelfstandige wijze verhuurd of verkocht kon worden zonder aanzienlijke aanpassingen of investeringen.
Tot deze conclusie komt de rechter in een zaak die aangespannen werd door een fysiotherapeut. Deze heeft in 2018 zijn praktijk gestaakt. Het praktijkgedeelte behoort tijdens de bedrijfsvoering tot het ondernemingsvermogen en wordt uitsluitend zakelijk gebruikt. Bij de staking van de onderneming in 2018 verhuist het praktijkgedeelte naar het privévermogen van de fysiotherapeut. Later dat jaar dient de fysiotherapeut zijn aangifte inkomstenbelasting in. De Belastingdienst neemt deze aangifte over en legt een aanslag op. Enkele jaren daarna beseft de fysiotherapeut dat er bij het bepalen van de stakingswinst geen rekening is gehouden met een waardedrukkende factor door duurzame zelfbewoning van de praktijkruimte.
De fysiotherapeut betoogt dat het praktijkgedeelte, vanwege de nauwe fysieke verbinding met het woongedeelte, functioneel onderdeel is van de woning en daardoor niet zelfstandig kan worden verhuurd of verkocht zonder het woongenot ernstig te schaden of aanzienlijke investeringen te doen. Hij wijst hierbij op praktische beperkingen. Het praktijkgedeelte heeft weliswaar een eigen toegang, maar deelt voorzieningen zoals nutsaansluitingen, sanitaire faciliteiten en een inpandige doorgang met het woongedeelte. Bovendien betreft het één kadastraal perceel, wat verkoop als zelfstandige eenheid onmogelijk maakt.
De rechtbank is het eens met deze argumenten. Zij oordeelt dat het praktijkgedeelte niet rendabel op zichzelf staat en bij de staking uitsluitend voor privédoeleinden blijft bestemd. Hierdoor moet rekening worden gehouden met een waardevermindering door duurzame zelfbewoning bij de vaststelling van de stakingswinst.



 Nederlands
 English (UK)