Verzendtheorie niet van toepassing op ambtshalve vermindering

Een man krijgt in 2018 een aanslag IB opgelegd over het jaar 2016. Pas aan het einde van 2021 laat hij een bezwaarschrift opstellen. In deze brief, gedateerd op 31 december 2021, vraagt hij om uitstel voor het motiveren van zijn bezwaar. Volgens hem wordt deze brief op 30 december 2021 ter post bezorgd. De Belastingdienst ontvangt de brief echter pas op 6 januari 2022. De inspecteur verklaart het bezwaar niet-ontvankelijk. De wettelijke termijn voor het indienen van bezwaar is inmiddels verstreken. Wel neemt de inspecteur de brief in behandeling als een verzoek om ambtshalve vermindering, maar ook dit verzoek wordt afgewezen. Het verzoek bereikt de Belastingdienst immers pas na de maximale vijfjaarstermijn, die op 31 december 2021 is verlopen. 

Gemitigeerde verzendtheorie

De man gaat vervolgens in (hoger) beroep. Hij meent dat de verzending binnen de grenzen van de zogenoemde ‘gemitigeerde verzendtheorie’ valt. Volgens deze theorie is een poststuk tijdig ingediend als het vóór het einde van de termijn ter post is bezorgd en het uiterlijk een week na afloop van de termijn wordt ontvangen. Het hof concludeert dat het bezwaar en het verzoek om ambtshalve vermindering inderdaad te laat zijn ingediend. De gemitigeerde verzendtheorie is niet van toepassing, omdat deze in de wet specifiek wordt geregeld voor bezwaar- en beroepschriften en dus niet voor een verzoek om ambtshalve vermindering. De termijnoverschrijding is volgens het hof ook niet verschoonbaar. De man voert aan dat de drukte rond de feestdagen een rol speelde bij de late ontvangst van zijn brief, maar geeft geen overtuigend bewijs dat hij de brief op 30 of 31 december ter post heeft bezorgd.
Bron:Gerechtshof Arnhem-Leeuwarden | jurisprudentie | ECLI:NL:GHARL:2025:4338 | 14-07-2025

Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk
Vordering op kind geen banktegoed voor box 3
Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan als overige bezittingen, wat leidt tot een geschil over de juiste
Rechter mag een te late machtiging negeren
Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit
Uitkeringen lijfrente terecht in box 1
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met

We helpen je graag!

We vertellen je graag persoonlijk welke specifieke dienstverlening we jou kunnen bieden. 

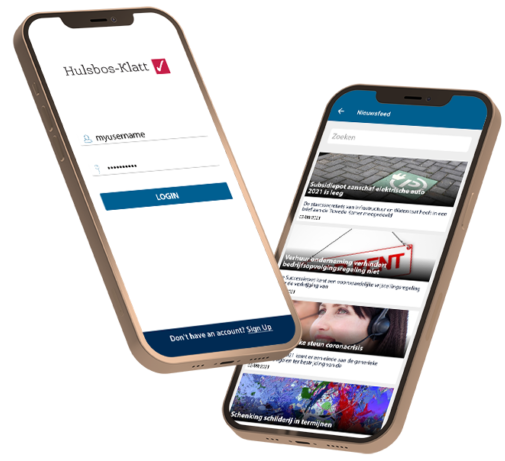
Download onze gratis app en beschik over de laaste informatie en handige tools.

Verschillende functies binnen handbereik. Handige en praktische thema’s, het laaste belastingnieuws, toegang tot een uitgebreid archief, contactgegevens van onze medewerkers, routebeschrijving en het maken van afspraken.

nl_NLNederlands
Scroll naar boven